Contratas un seguro de hogar, sufres un robo y descubres que la póliza describe unas medidas de seguridad que tu vivienda no tiene.
¿Puede la aseguradora rechazar toda la indemnización?
Una sentencia de la Audiencia Provincial de Madrid muestra que la respuesta exige analizar la póliza, la declaración del riesgo y las pruebas. En este caso, la compañía tuvo que indemnizar, aunque la cantidad reconocida fue inferior a la fijada inicialmente.
El caso: un robo por una ventana sin rejas
Los ladrones entraron en una vivienda forzando una persiana metálica motorizada y una ventana del salón.
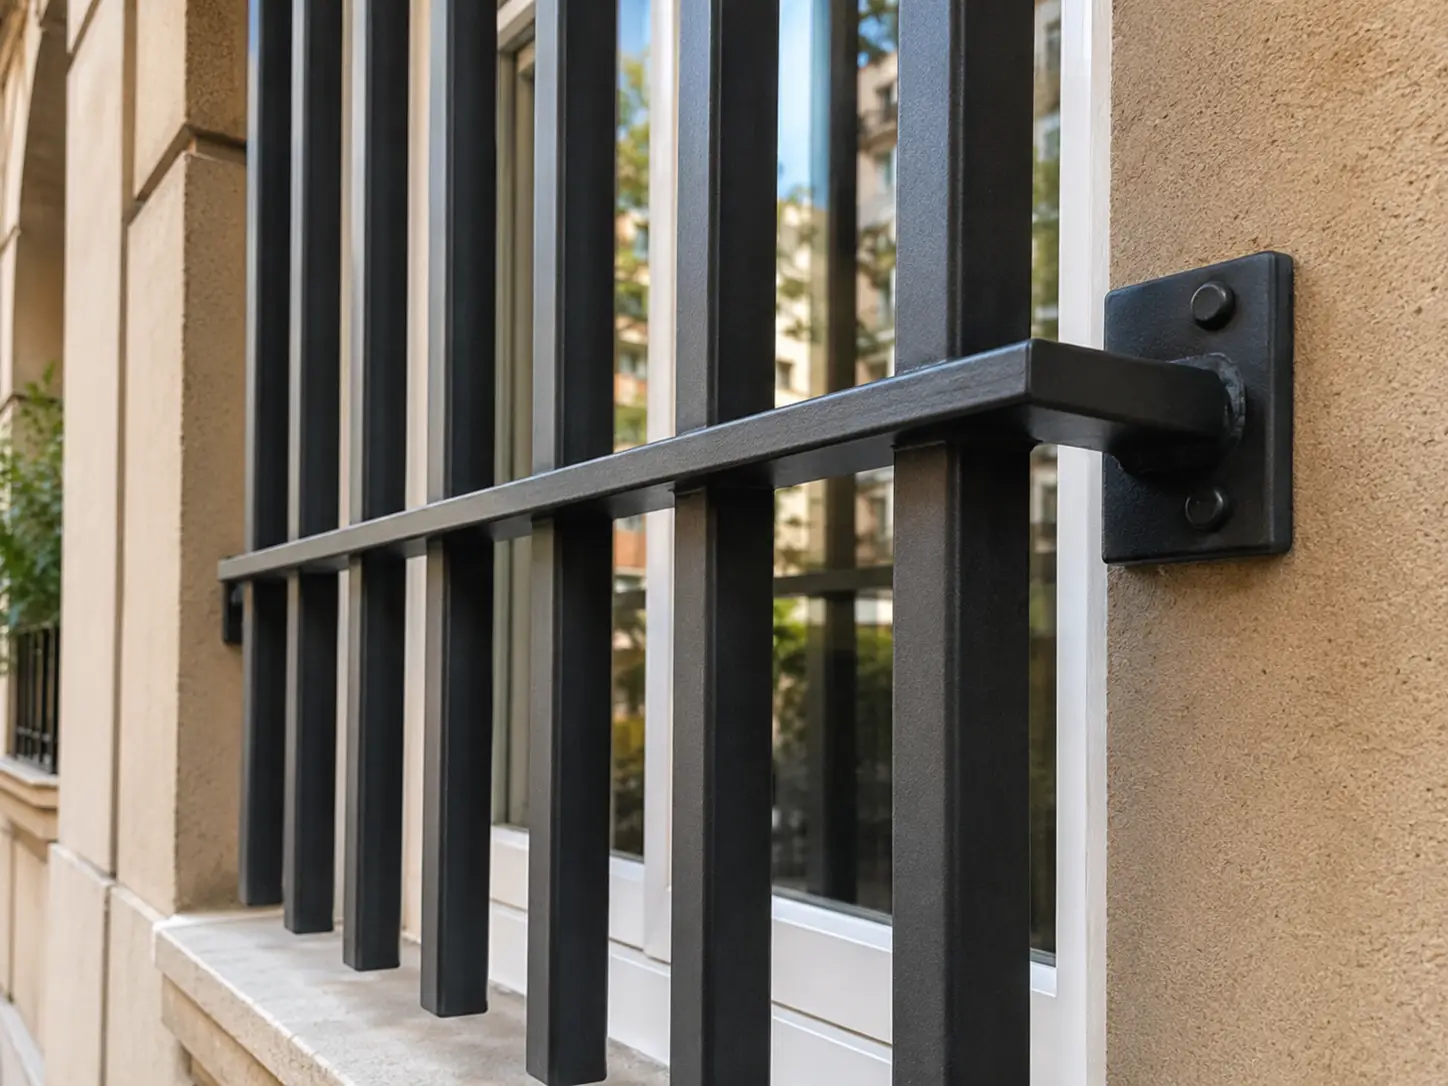
El seguro estaba en vigor y el robo no se discutía. El problema era que las condiciones particulares indicaban que existían rejas como medida de seguridad, pero las ventanas no las tenían. Los autores del robo accedieron por una de ellas.
La aseguradora invocó una exclusión para los robos cometidos cuando los bienes no estuvieran protegidos con las medidas de seguridad declaradas.
La Audiencia no aceptó dejar al asegurado sin indemnización
El tribunal consideró que la cláusula discutida delimitaba el riesgo asegurado. Sin embargo, aclaró que esa calificación no conducía automáticamente al rechazo de la reclamación.
Analizó la inexactitud sobre las medidas de seguridad mediante el régimen de declaración del riesgo del artículo 10 de la Ley de Contrato de Seguro.
Según explica la resolución, ese régimen distingue entre una reducción proporcional de la prestación y los supuestos de dolo o culpa grave que permiten liberar a la aseguradora del pago.
En este procedimiento, la Audiencia no consideró procedente que la compañía quedara liberada de toda indemnización.
Esto tampoco significa que se puedan declarar medidas de seguridad inexistentes sin consecuencias.
¿Por qué se redujo la cantidad?
La sentencia de primera instancia había reconocido 15.222,50 euros. La Audiencia fijó finalmente la indemnización en 11.952,32 euros, más los intereses del artículo 20 de la Ley de Contrato de Seguro.
Para llegar a esa cantidad utilizó el informe pericial aportado por la propia aseguradora, que incorporaba reducciones por infraseguro en continente y contenido.
Además, rechazó una cifra todavía inferior solicitada por la compañía porque no encontró en las actuaciones el documento en que esta pretendía apoyarla.
Por tanto, hay que separar las cuestiones: la discusión sobre las rejas no equivale al ajuste de valoración por infraseguro.
Qué conviene revisar en tu póliza
Este caso ofrece una comprobación sencilla para cualquier propietario: leer cómo describe el seguro su vivienda.
Revisa especialmente:
- Las rejas, alarmas, puertas y demás protecciones declaradas.
- Las ventanas y accesos que realmente existen.
- El uso de la vivienda.
- Los capitales de continente y contenido.
- Las condiciones de cobertura de joyas y objetos de valor.
Si encuentras un dato incorrecto, solicita su revisión y conserva la comunicación y la respuesta. Si modificas las protecciones de la vivienda, consulta cómo debe reflejarse el cambio en el seguro.
La enseñanza para el asegurado
Una póliza debe describir correctamente tanto lo que quieres proteger como las características relevantes de la vivienda.
Esta sentencia no garantiza el mismo resultado ante cualquier declaración inexacta. Sí demuestra que un rechazo total debe analizarse con cuidado y que la documentación y la prueba de los ajustes económicos pueden ser decisivas.
En Salvia Finanzas compartimos información para ayudarte a entender tu seguro antes de necesitarlo.
Fuente: Audiencia Provincial de Madrid, Sección 18.ª, sentencia 284/2026, de 8 de octubre. Recurso 1368/2024. ROJ: SAP M 12058/2026. ECLI:ES:APM:2026:12058. No se ha verificado su firmeza.